判断方法只有一条:车是撞上了东西,还是被天气、动物或人弄坏的
分辨两者,只看车是怎么坏的。车撞上了东西,或者有轮子的东西撞上了您的车,或者车翻了,属于碰撞险的范围。冰雹、动物、小偷、蓄意破坏的人、火、水或者从高处掉下来的东西造成的损坏,归综合险。安省标准汽车保单把这两项都放在「自己车辆的损失」那一部分里。
在国内买过车险的朋友,习惯了一份车损险把大部分情况都包进去,到了安省会发现保单拆得很细。碰撞险和综合险都不是强制险种:安省法律要求每份保单必须有第三者责任险、意外福利、DCPD(直接赔偿—财产损失)和无保险汽车保障,碰撞险和综合险可以不买。贷款或租赁买车时,金融公司几乎都会要求两项都上,所以很多人以为它们是必须的;车款付清之后,有的车主为了省保费去掉其中一项,几年后自己也忘了。
同一页保单上还可能出现两种变化。指定风险险(Specified Perils)只赔列明的几种原因,比如火灾、盗窃、冰雹和暴风;全险(All Perils)把碰撞险和综合险合在一起,共用一个免赔额(deductible)。您到底买的是哪一种,以保单首页(declarations page)上那一行为准,当年和经纪人怎么聊的并不算数。
北约克和约克区常见的几种车损,通常各归哪一项
用大白话把经过讲出来,大部分理赔该归哪一项就清楚了。下面是我们车间最常遇到的几种情形,以及通常对应的险种。
- 公寓地下车库蹭到水泥柱、加油站撞上防撞桩、黑冰路面滑上路缘:碰撞险,单车事故,一般判有责
- 二月份在 Don Mills Road 压进坑洞,轮毂和控制臂变形:碰撞险,因为车撞到的是路面
- 停在路边被人撞了、对方没留字条就开走:碰撞险,判无责,需要附上警方或事故报告中心的报告
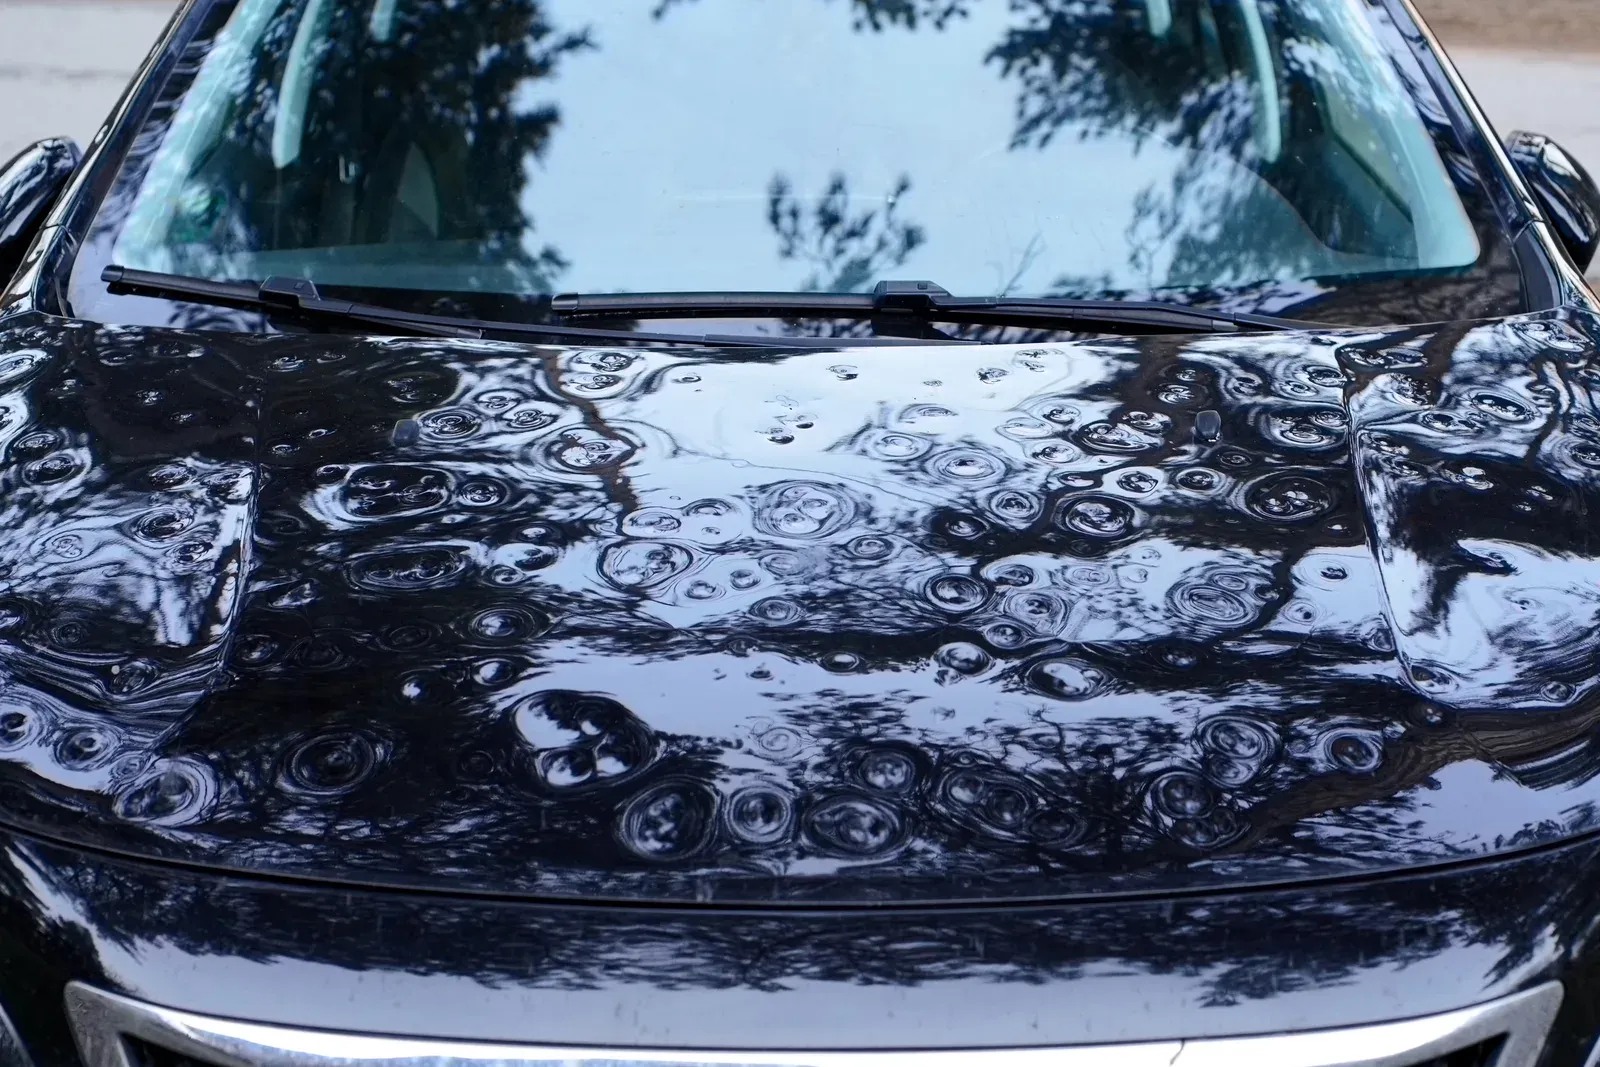
- 夏天一场冰雹过后,车顶和引擎盖满是小坑:综合险
- 奥罗拉(Aurora)以北的乡间公路上撞到鹿:综合险,不给任何人记责任
- 401 上前面砂石车弹起石子,把挡风玻璃打裂:综合险,按综合险的免赔额扣
- 商场停车场车门被人划花,暴雨后地下车库进水把车泡了:综合险
走哪一项,决定扣哪个免赔额,也决定会不会留下有责记录
碰撞险和综合险的免赔额是投保时分别选的,金额可能不同。理赔员在哪一项下开案,取车时就付那一项的免赔额,所以第一通电话里不妨直接问一句:这个案子开在哪个险种下面。
责任只存在于碰撞。《责任判定规则》描述的是车和车怎么相撞,冰雹和鹿套不进任何一张示意图,所以综合险理赔不会在保险记录上留下有责事故。单车撞电线杆、撞路缘就不同了,没有别人分担,通常记为有责。综合险也不是可以随便用,保险公司会看理赔频率,短时间内几次小额综合险理赔,续保定价时一样可能被考虑。
如果撞您的是一辆能确认身份、由安省保险公司承保的车,而您无责,车损走 DCPD,不动您的碰撞险,这一项往往没有免赔额。
比扣错免赔额更麻烦的,是保障根本有缺口
车款付清后只留综合险的车主,撞鹿和冰雹有保障,在车库里蹭柱子却没人赔。签了 OPCF 49 的车主,DCPD、碰撞险和全险会一起取消,无论谁的责任,碰撞损失都没有保障,这辆车上只能保留综合险或指定风险险。
还有一些情况两边都说得通,由理赔员来定。暴风里树枝砸在停着的车上,属于落物;树枝已经横在黑漆漆的小路上、您开过去撞上,可能被当作撞到物体。车停在车库里水漫进来是水淹,把车开进积水的桥洞,归类就可能不一样。报案时按时间顺序把经过讲清楚,先别自己猜险种。至于修车本身,不论走哪一项,我们写的维修项目都相同,开工前会先和您确认要付的是哪一个免赔额。
常见问题
我只买了综合险,被别人撞了有赔吗?
您无责的那一部分,一般可以走每份安省保单都有的 DCPD,前提是对方车辆能确认身份、由安省保险公司承保,而且您没有签 OPCF 49。分到您头上的责任部分归碰撞险,没有碰撞险就要自己付。
停着的车自己起火,算碰撞险还是综合险?
没有发生碰撞、单纯因为电路故障之类起火,属于综合险。撞车之后引起的火,一般并在那次碰撞理赔里处理。报案时说清楚哪件事先发生。
车还在供,可以去掉碰撞险省点保费吗?
一般不行。贷款和租赁合同通常要求合同期内两项都保,金融公司也列在保单上。提前去掉可能违反合同,先看合同条款再决定。
在哪里能查到自己买了哪些险?
看保单首页或保障摘要,每一项保障和对应的免赔额都列在上面。手套箱里那张粉红色的责任险卡不显示这些内容。