多数小坑不值得报,但先弄清这三个数
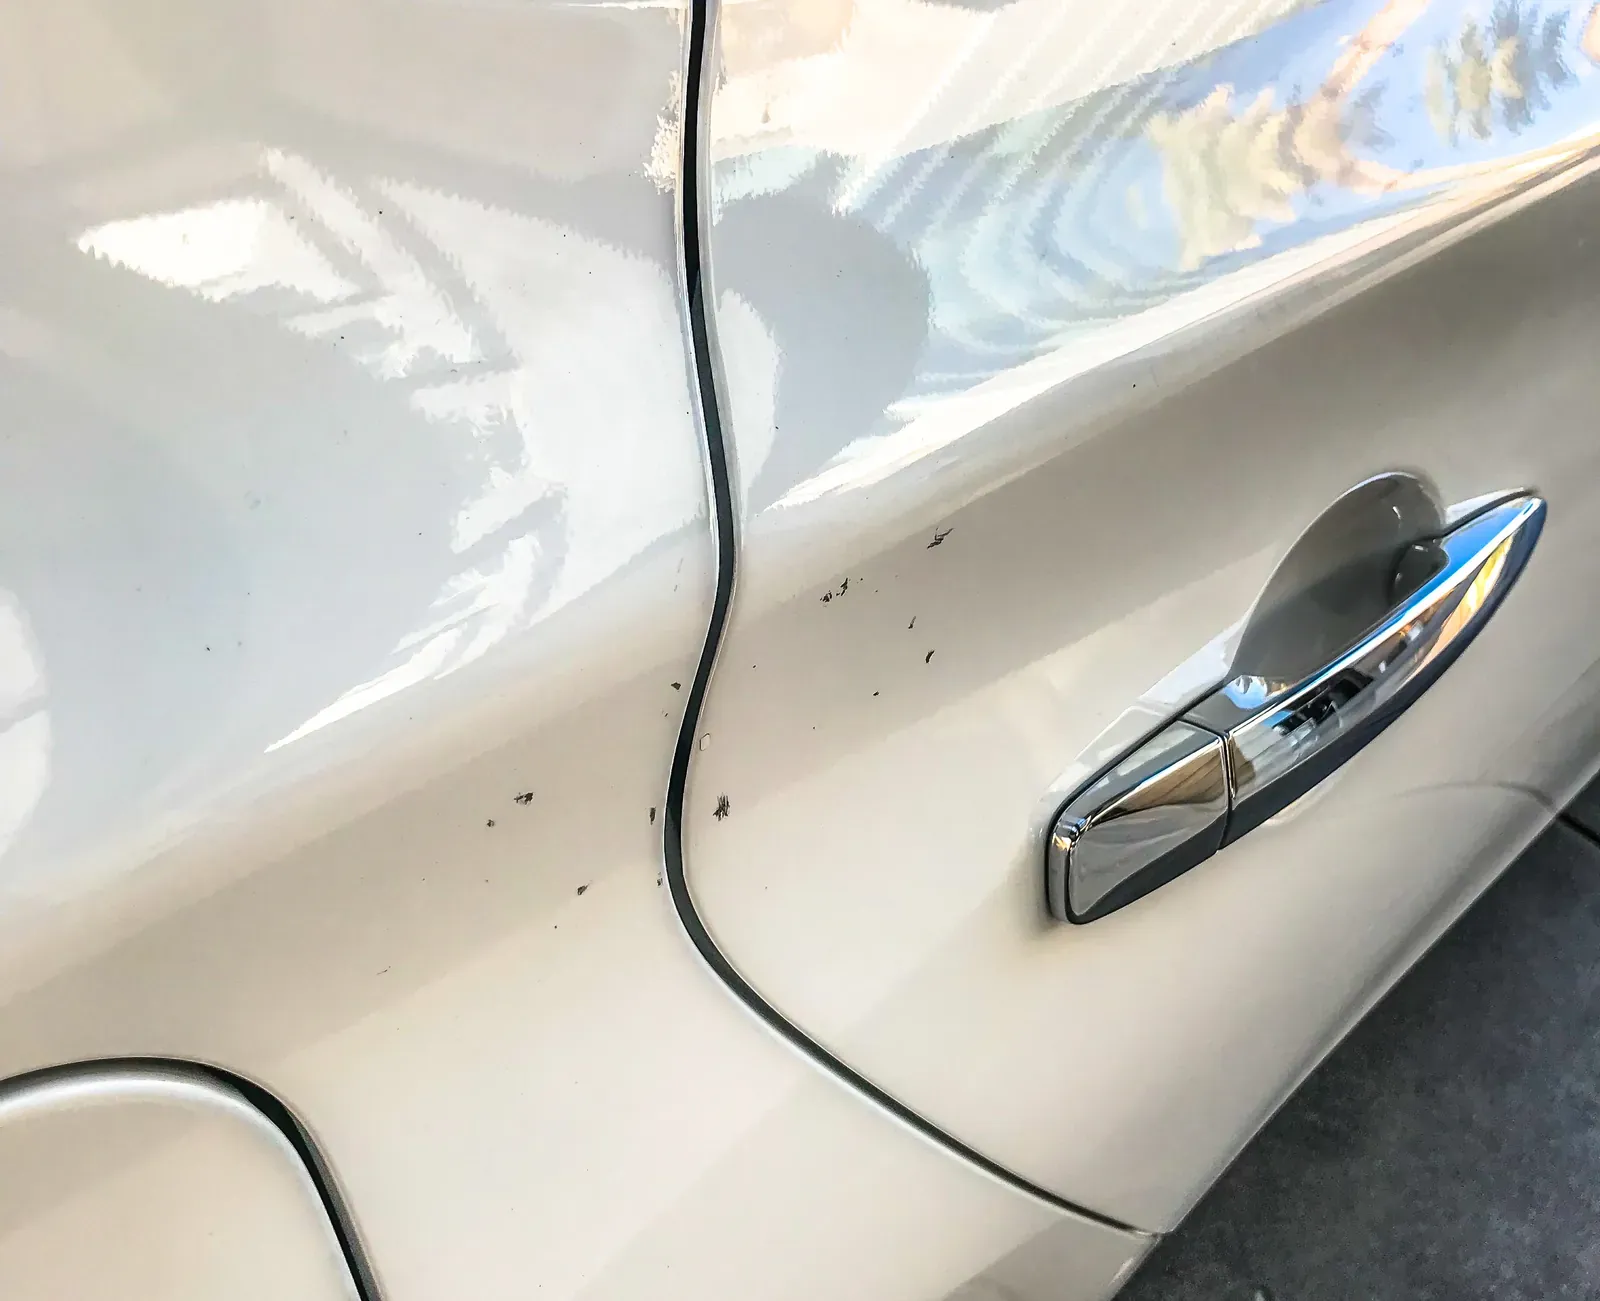
大部分小凹坑的答案是不报。一个门边被别的车门磕出的坑,或者翼子板上一个浅坑,通常不用喷漆就能修好,费用往往和常见的碰撞险免赔额差不多。修理费低于免赔额,保险公司一分钱都不用出,理赔只会在您的档案上多一笔。只高出一点的,您还是付了大头,却为剩下那一点背上一次理赔。
做决定之前,弄清三件事:一是实际修理费,要看书面估价,别靠猜;二是保单上的免赔额(deductible),写在保单首页,或者保险公司的手机应用里;三是有没有别的车牵涉进来,这决定走哪一项保障、记录上怎么写。三个答案齐了,结论基本就出来了。很多车主来要估价,就是为了算这笔账,这完全是个好理由,估价免费,也不用承诺在这里修。
免赔额是底线,估价要老老实实和它比
碰撞险赔的是您造成的损失,减去免赔额。综合险管的是失控的购物车、掉落的树枝这一类,减去它自己的免赔额,很多人设得低一些。停着的车被别的车撞了,哪怕没人看见,那也是车与车的接触,属于碰撞险,不是综合险。
拿估价和免赔额比的时候,别往对自己有利的方向凑整。要喷漆的坑比不用喷漆的贵,压在车身腰线上或者铝制引擎盖上的坑更贵;反过来,钢制车门上的无漆凹陷修复,是车身店里最便宜的活之一。估价出来远高于免赔额,通常说明坑比看起来深、要重新喷漆,或者牵涉了第二块板,这时候理赔可能就合理了,接下来起决定作用的是责任。
有责和无责的理赔,在记录上是两回事
坑是怎么来的,和修多少钱一样重要。在 Fairview Mall 的停车楼里自己倒车蹭到柱子,再小也是有责理赔,保险公司续保时可以考虑进去,而且会在记录上留好几年。别的司机撞了您、走 DCPD 由自己的保险公司赔,记录上是无责,处理方式完全不同。
所以别人撞的、对方信息也有,答案就反过来了:您不是在拿自己的理赔记录去修别人造成的伤。无责部分的免赔额看保单,很多保单是零,请核对而不要想当然。
- 有责、修理费低于免赔额:自己付
- 有责、只略高于免赔额:多半还是自己付,长远看理赔的代价比赔回来的多
- 无责、对方身份清楚:走 DCPD,记录上是无责
- 找不到肇事车:先报告,弄清适用的免赔额再决定
决定自费以后,修法和流程都不会打折
对我们来说没有任何区别。保险公司付钱还是您付钱,估价是同一份,修法也是同一种。适合无漆凹陷修复的就这样修,原厂漆一点不动;需要喷漆的,我们会说明原因,不会推一个便宜但撑不久的办法。
您也可以拿着估价去问保险公司理赔会怎么处理。问问题不等于报理赔,但有些保险公司会把咨询记录下来,所以开口先说清楚只是咨询、不开案。无漆修复往往等着就能做完,喷漆要几天时间打磨、喷漆和固化;如果本来理赔能有代步车而您决定不报,就挑一个没车也过得去的日子送车。
常见问题
在商场停车场被不明车辆撞出小坑,算谁的责任?
对方能找到,就是对方的责任,走您的 DCPD,记录为无责。找不到对方,损失仍然是车与车的接触,走自己的碰撞险,正确报告以后按无责记录,但免赔额和手续都是真的,小坑未必值得。
先自费修了,以后改主意还能再报吗?
基本不现实。坑修好了,定损员就没有东西可看,理赔需要损伤的记录。拿不准就先把照片发给我们、自己也留好,在开工之前决定。
多小才算「小凹坑」?
大致是平面或缓弧面上手掌能盖住、漆面没破的坑。压在锐利腰线或板件边缘上的、漆已经裂开的,一般要喷漆,不管面积多大都不算小活了。