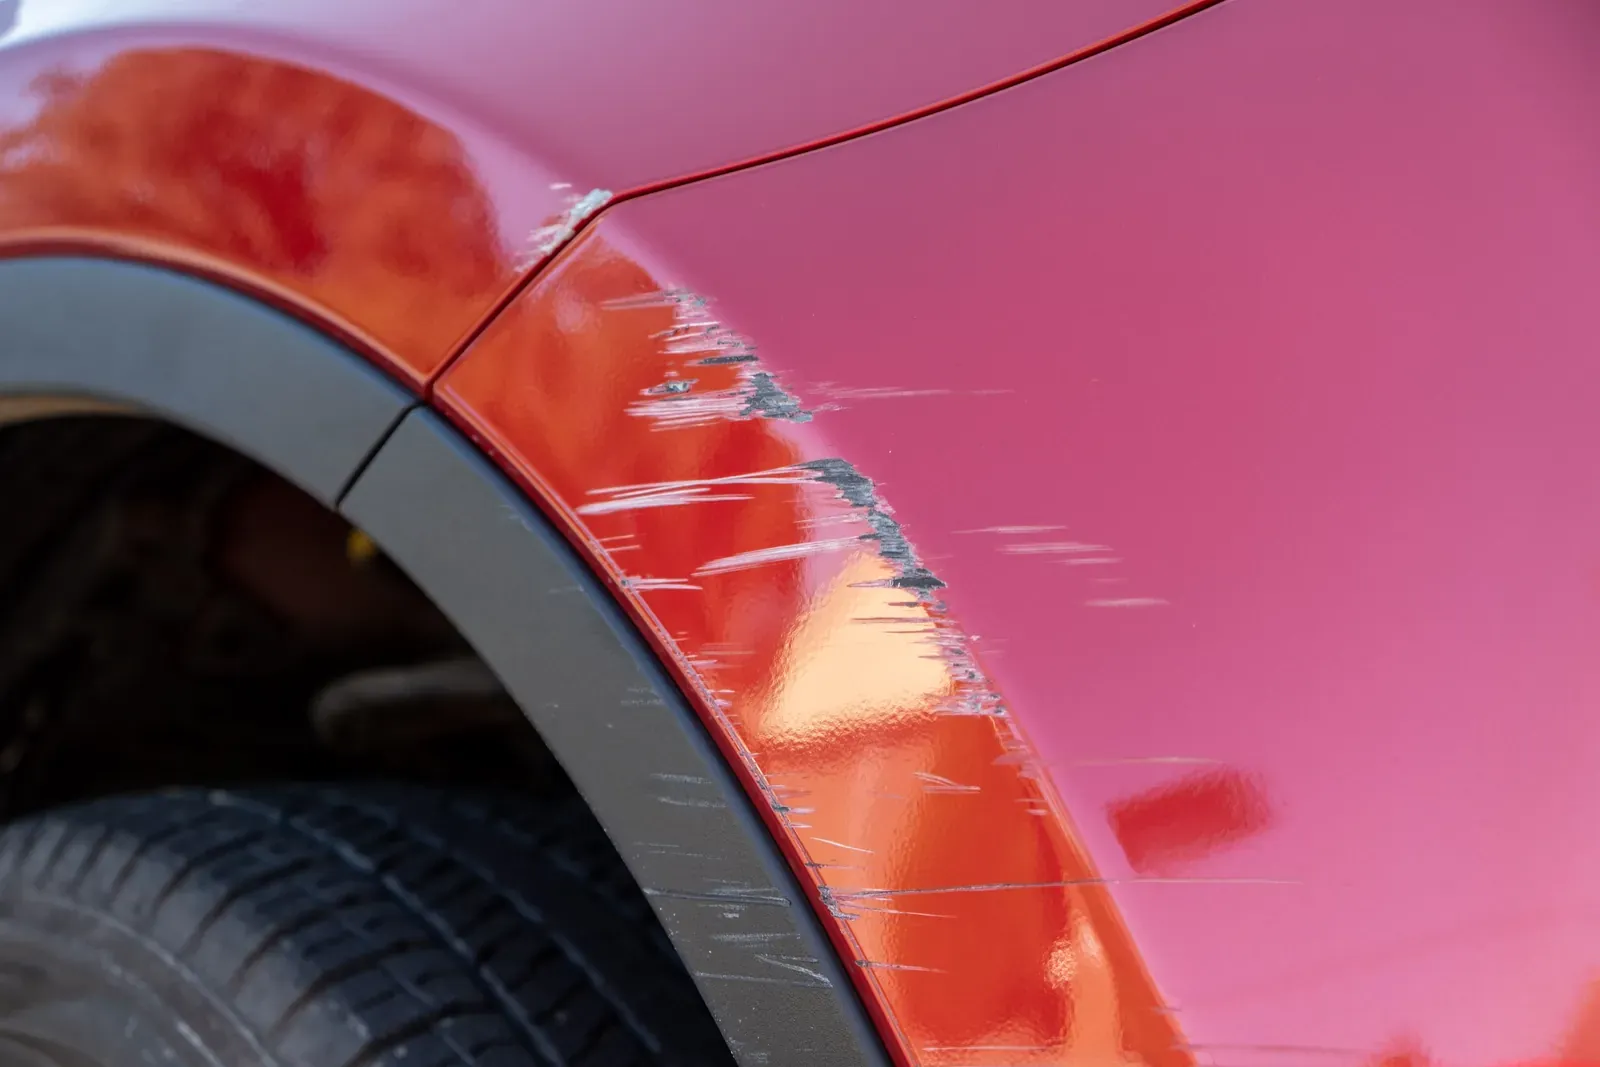
「小事故」三个字,常常藏着三种情况
「小」是事故后头五分钟里的判断,背后其实可能是三种不同的情况。第一种:在唐米尔斯(Don Mills)一带的商场停车场轻轻碰了一下,双方交换了信息,几个星期后对方照样可以向您的保单索赔,不管当时怎么说好的。第二种:对方当时说没事,几天后打电话给自己的保险公司说脖子疼,于是有了人伤档案,而您的保险公司第一次听说这件事,是从对方那里。第三种:擦痕后面正好有倒车雷达,拆开以后外观小伤变成了电子件维修。
每一种情况里,选择不吭声的车主,在理赔一开始就落后自己的故事一步。这就是为什么全省每位司机都持有的安省标准汽车保单(OAP 1),要求您及时通知保险公司,并写明 7 天,没有按损失金额或者车辆数量划线。
报备和理赔,是两件不同的事
告诉保险公司发生了什么,是报备;请它付钱,才是理赔。很多人把两者混为一谈,害怕就是从这里来的。您可以报备事故,说明打算自己付修车费,到此为止。保险公司只记录它被告知了,不提交估价,不付免赔额(deductible),修车是您和车身店之间的事。
一般来说,只有报备、没有赔付、也没有判定责任的记录,和有责理赔的计费方式不一样,真正影响续保保费的是已赔付的有责理赔。不过每家保险公司的费率规则才是最终依据,可以问您的经纪人,您的公司怎样记录没有附带理赔的报备。不变的一点是:瞒下来、日后才冒出来的事故,比当时报备的更糟。
怎么报,取决于您当初怎么买的保险。通过经纪人买的,通常先打给经纪人,好的经纪人会在任何东西进入保险公司系统之前,直接告诉您值不值得理赔。直接向保险公司买的,就打理赔热线,第一句话说明自己是「报备,不是理赔」。英文不太方便的话,打电话时可以先问一句有没有中文服务。
这几种情况,再小也要当天报
有些情况不给您选择的余地,遇到了尽量当天就通知保险公司。只有自己一辆车、没有别人参与的刮蹭,比如公寓地库的柱子、车道口的铲雪堆,是车主最常想瞒下来的一种。保单照样要求通知;不过实际上不报的风险在这种情况下最低,理赔还是自费也完全由您决定。
- 涉及另一辆车,哪怕只是轻碰、交换过信息,对方都可能索赔
- 有人说过自己受了伤,或者任何一辆车上有乘客
- 车损可能超过省定的报告门槛,这时还要去事故报告中心
- 对方开走了或不肯给信息,这是肇事逃逸,要先报警
- 撞到了别人的财物,比如围栏、停着的车或路灯杆,物主可能会找上门
- 车是租赁或贷款的,出租方或贷款方要求正规维修,还车时也会看理赔记录
怎样只报备、不开理赔,以及自费修我们怎么做
打给保险公司或经纪人,说明事情经过、时间和地点,讲清楚您只是报备存档,暂不理赔,并请对方确认这只是一条通知记录。记下接电话的人和时间。然后用照片拿一份维修估价,用真实的数字来决定要不要理赔,而不是靠猜。
估价比预想的高,或者拆开发现了更大的问题,您仍然可以开理赔,因为通知是按时给的。早报备的全部好处就在这里:所有选项都还开着。事故当天就拍照,保留原始文件而不是截图,手机给每张照片记下的日期和时间,能向理赔员证明这些损伤属于您报备的那一次事故。
自费修,修法完全一样。老板亲自估价,告诉您哪些是外观问题、哪些不是,给一个清楚的数字。保险杠擦痕、车门小凹坑,看了数字往往就好决定了。涉及传感器、弯曲的支架或者需要换板件的,我们会直说,这时候走已经报备过的理赔通常更划算。我们是会说普通话的车身店,电话里怎么跟保险公司讲,也可以先跟我们商量。
常见问题
只报备不理赔,会留下记录吗?
保险公司会记录它被通知过。续保时怎么看待这条记录,各公司不同;无责或没有赔付的记录,和有责理赔的处理方式不一样。
我报备了、自己付钱修,对方还能向我的保单索赔吗?
能。您的报备限制不了对方,对方在自己的期限内仍可索赔,对方的保险公司会联系您的保险公司。正因如此报备才重要:您的公司手里已经有您的说法和带日期的照片,不至于第一次从对方那里听说这件事。
我和对方说好了不走保险,这个约定算数吗?
不算数。任何一方都可以反悔,对方的保险公司也不受一个口头约定约束。您这边照样报备,对方变卦时您才有保障。
只有我一辆车刮了一下,也要报吗?
保单要求报。实际风险不高,修不修、怎么付也由您决定,但报备不花钱,万一损伤比看起来大,理赔这条路还留着。