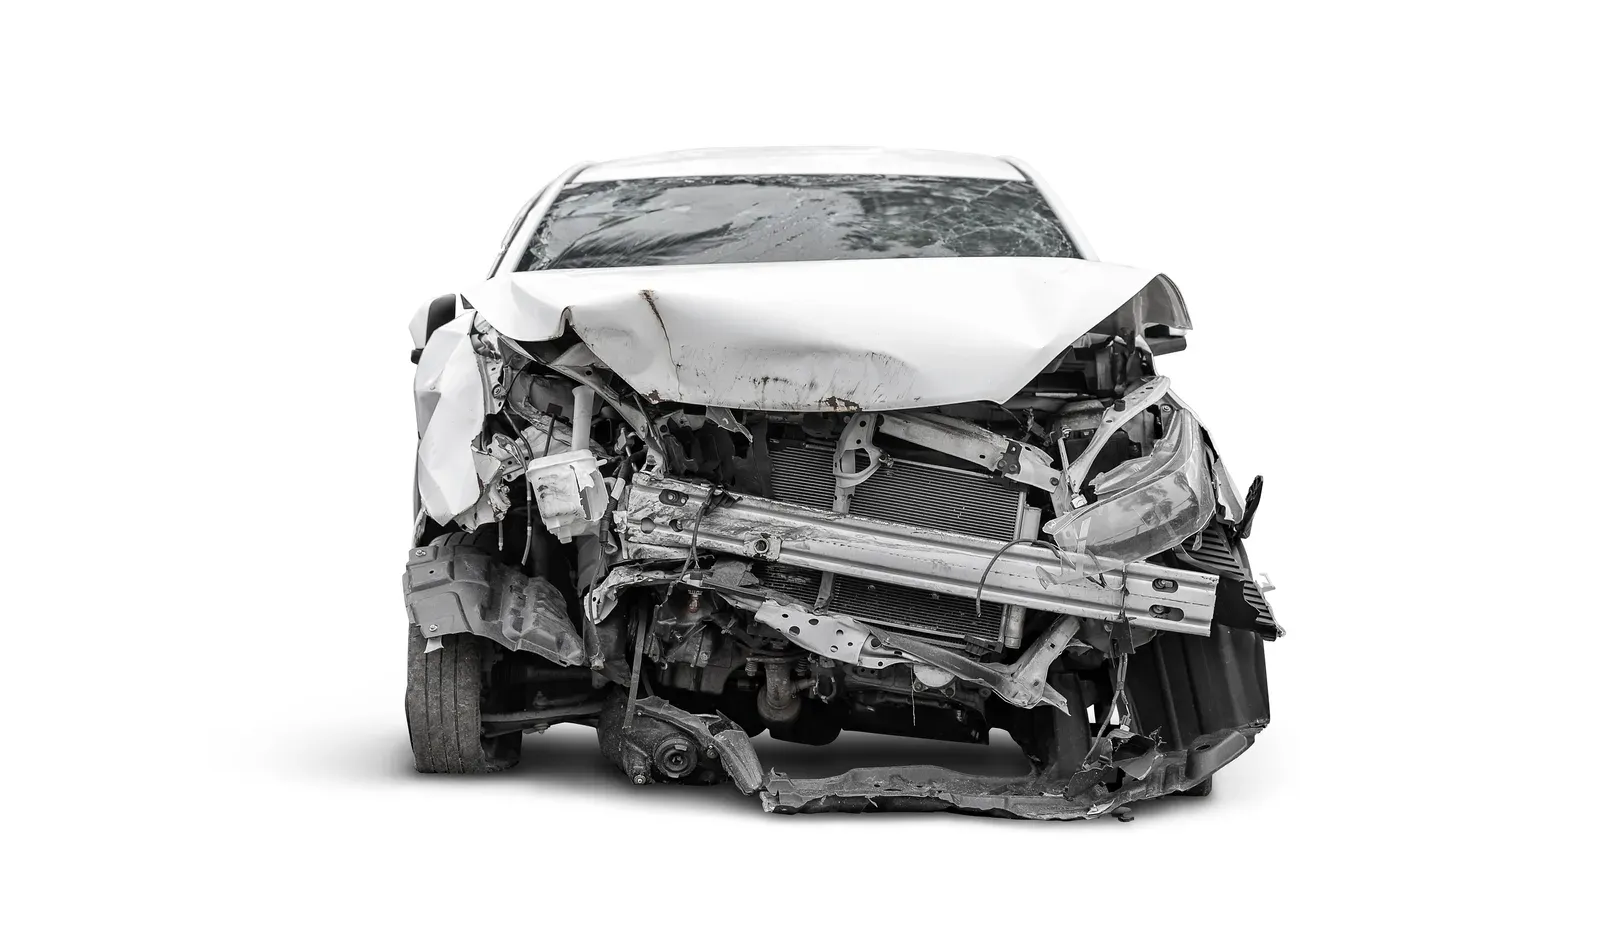
錢由邊度嚟:自己間保險公司賠自己
安省理賠嘅運作方式係無過失。對方整壞你部車,你向自己嘅保險公司經 DCPD 直接賠償(直接賠償—財產損失)索償;你受傷,就由自己保單嘅意外福利負責。你唔使先證明對方有錯先有人賠,亦唔使同一間陌生嘅保險公司打交道。
所謂「無過失」原本就係講呢樣:畀人撞嘅司機,由佢熟悉嗰間公司賠,唔使為咗爭責任而遲遲修唔到車。按呢個定義,安省實行無過失制度已經好多年。
責任照判,無過失唔代表冇人有錯
呢個講法最易誤導嘅地方,係令人以為冇人會被判有責。兩部有保險嘅車相撞,每一宗都會按《責任判定規則》嘅事故形態判責,比例由 0%、25%、50%、75% 到 100%。司機覺得公唔公平都會判,亦唔理藉口:喺 Sheppard 紅燈停定畀人追尾,就算後車係黑冰打滑,你都係零責任。
所以話「安省無過失,邊個撞邊個都冇所謂」,係會令你蝕錢嘅誤解。邊個撞邊個好有所謂,只係唔影響你應該打畀邊間保險公司。
責任點樣伸手入你個荷包
責任會決定四樣你感受得到嘅嘢。第一,維修行 DCPD(無責部分嘅墊底費睇保單)定係行有墊底費嘅碰撞險。第二,代步車係索償嘅一部分,定係要靠 OPCF 20 附加保障。第三,續保時會唔會計你:有責通常會,無責一般唔應該,部分責任嘅分界由每間保險公司自己嘅評級規則定。第四,全損嘅賠償:賠嘅係車輛實際現金價值,但有責嗰部分要經你嘅碰撞險並扣墊底費,冇買碰撞險就要自己承擔嗰部分車價。
喺 Fairview Mall 停車場輕輕碰一下,判 50/50,聽落好似「大家都冇錯」,喺保險公司眼中其實係兩宗有責事故。握手講「算啦」之前,值得知道呢一點。
聽到「安省無過失,唔好搞保險啦」,就要提高警覺
呢句話多數係咁出現:兩個司機企喺兩個碰埋嘅保險槓旁邊,其中一個話安省無過失,報唔報都一樣。呢句由頭錯到尾。只要開索償就一定判責;就算唔索償,保單都要求你盡快通知保險公司;雙方損失睇落可能超過省定門檻,法例要求你去事故報告中心,唔理你哋私下點講。握手私了亦係靠估,保險槓外殼後面嘅裂,喺車間先搵到,停車場睇唔到。正確做法好平淡:交換駕照、保險同車牌資料,影兩部車同現場,有需要就報案,再通知自己保險公司。
有一種情況無過失機制真係會停:DCPD 要求對方車輛身份確認,而且由持安省牌照、或者已加入本省直接賠償安排嘅保險公司承保。魁北克或者美國車牌嘅有責車,可能唔喺呢個安排之內,咁就由你自己嘅碰撞險先扣墊底費再賠,要請定損員核實,唔好自己假設。簽咗 OPCF 49 嘅司機,就係自願放棄咗呢個安排。
常見問題
安省無過失制度,連受傷都包埋?
包。受傷由自己保單嘅意外福利處理,唔理邊個撞,喺保單上限內負責治療同收入補助。傷得嚴重嘅人可能仲可以就超出福利嘅損失向有責司機追討,呢樣要問律師,唔係車身舖範圍。
喺安省可唔可以入稟告對方,要佢賠架車?
車損方面差唔多唔可以。DCPD 經你自己保單賠,安省保險法亦禁止有保險嘅司機之間就車輛損失互告。簽咗 OPCF 49 就更加冇得追,因為嗰份附加條款白紙黑字放棄咗。
既然係無過失,出咗意外保費係咪唔會加?
無責一般唔應該令保費上升,但有責或者部分有責,續保時通常會加。無過失只係決定修車錢由邊間公司出,評級照計。
保險公司判我有責,我唔服可以點做?
可以提出異議。問定損員引用咗邊條規則、根據咗乜證據。事故報告中心報告、車 Cam 片段同清楚嘅現場相最有用;車身舖對責任嘅意見改變唔到判決,但我哋可以準確記錄撞擊方向同高度。