一句分得清:損傷係咪「撞」出嚟
判斷方法好直接。架車撞咗嘢,或者有轆嘅嘢撞埋嚟,又或者架車翻側,就屬碰撞險;天氣、動物、賊人、搞破壞嘅人、火、水,或者由高處跌落嚟嘅嘢搞成嘅損傷,就屬綜合險。安省標準汽車保單將兩樣都放喺「自己車輛損失」嗰一部分,但係各自獨立計。
好多啱啱嚟加拿大嘅車主以為兩樣都係強制。其實安省每份保單一定要有嘅,係第三者責任、意外福利、DCPD 直接賠償同無保險汽車保障;碰撞險同綜合險屬自選。之所以覺得冇得唔買,係因為供車或者租車嘅合約幾乎一定要求兩樣齊全。舊車供完之後,有人為咗慳保費早就剔走咗其中一項,自己都唔記得。
同一頁保單上仲有兩個變化:指定風險(Specified Perils)係收窄版嘅綜合險,只保列明嘅幾種原因,例如火、盜竊、冰雹同大風;全險(All Perils)就將碰撞同綜合合埋,用同一個墊底費。你買咗邊樣,睇保單嘅保障摘要(declarations page)就知,定損員亦係睇呢一頁,唔係睇你幾年前同經紀傾過乜。
北約克同約克區常見嘅幾種損傷,各自行邊條線
將事發經過用最平白嘅說話講一次,大部分個案自己就會歸位。以下係修車舖成日見到嘅情形,同埋通常適用嘅保障:
- 公寓地庫停車場撞柱、油站撞矮柱、黑冰滑落路緣:碰撞險,單車事故,一般判有責
- 二月喺 Don Mills Road 輾落坑洞,車轆同下控制臂整彎:碰撞險,因為係架車撞落路面
- 泊喺唐人超市停車場俾人撞完走人、冇留字條:碰撞險,判無責,要附警方或者事故報告中心嘅報告
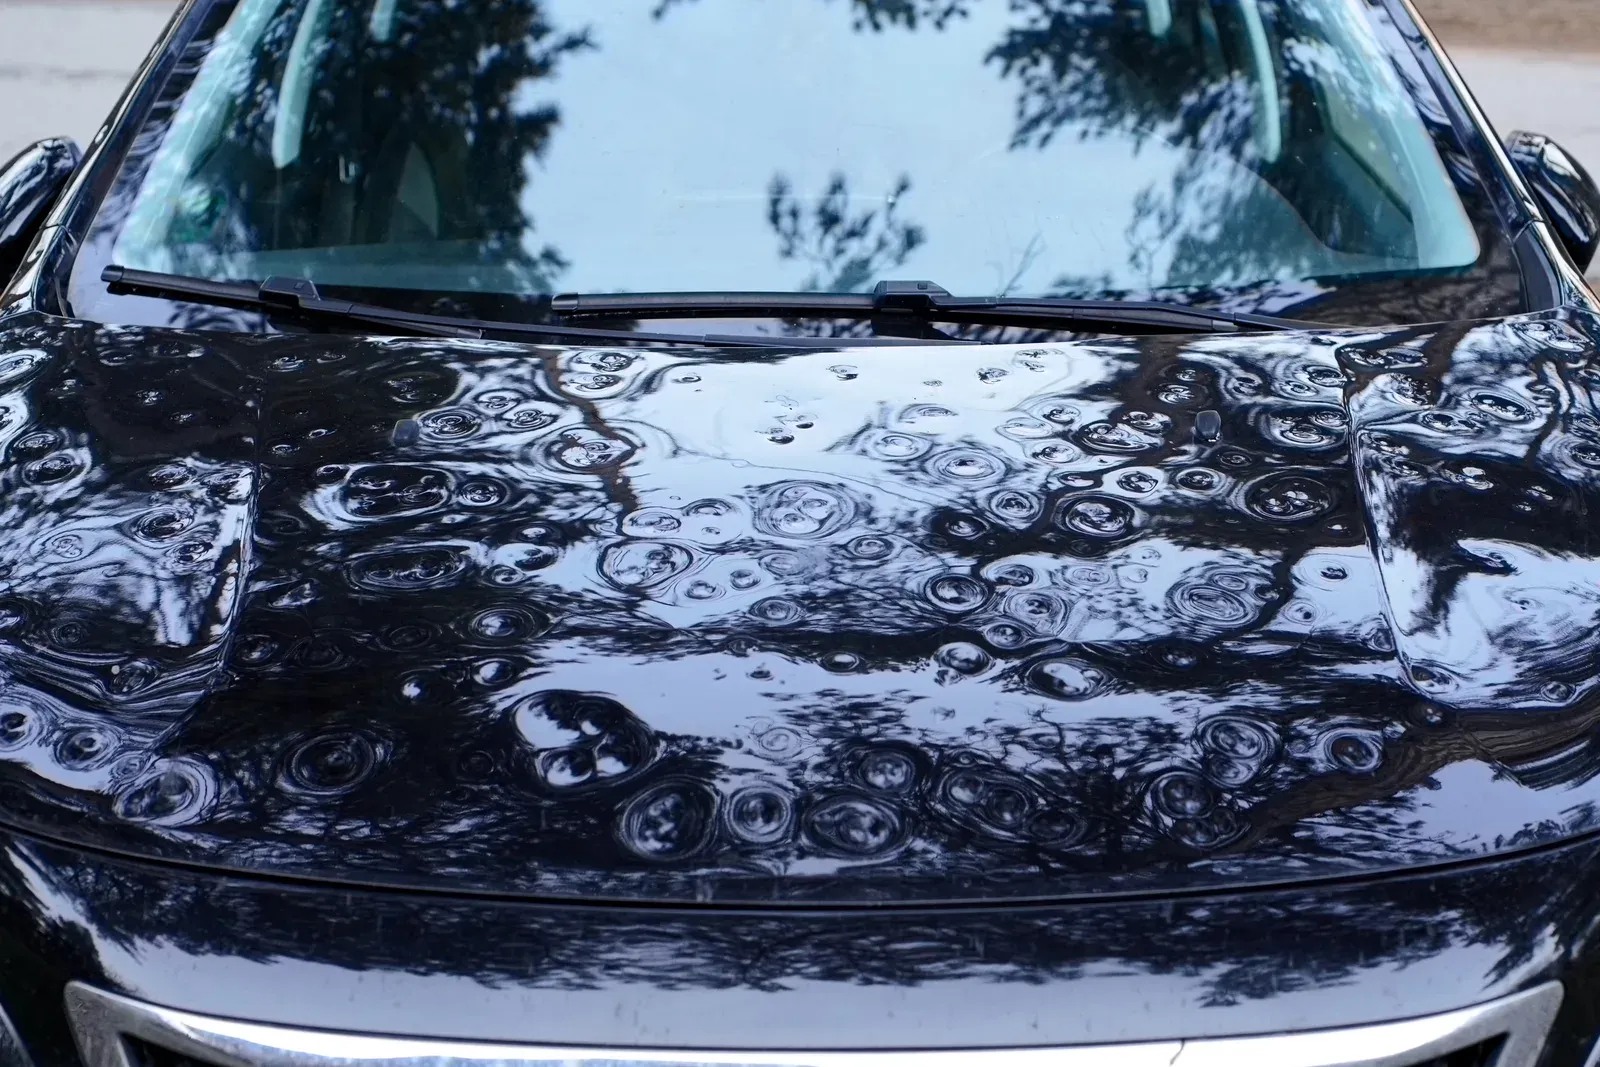
- 夏天一場冰雹之後,車頂同引擎蓋成片凹點:綜合險
- 喺 Aurora 以北嘅鄉郊路撞到鹿:綜合險,唔會判任何人有責
- 401 上前面泥頭車彈起石仔,擋風玻璃爆裂:綜合險,照綜合險墊底費計
- 車門喺商場停車場俾人用鎖匙刮花,或者暴雨後地庫水浸:綜合險
索償開喺邊條線,就決定攞車嗰陣畀邊個墊底費
碰撞險同綜合險嘅墊底費(deductible)係買保險嗰陣分開揀嘅,金額可以唔同。定損員(adjuster)將索償開喺邊一項,攞車時你就付嗰一項嘅墊底費。第一次通電話就問清楚個檔案開喺碰撞險定綜合險,可以避免收錯數。
更大嘅風險唔係數目錯,而係根本冇保障。舊車剔走咗碰撞險、淨係留低綜合險,撞鹿同冰雹有得賠,撞落停車場條柱就冇。簽咗 OPCF 49 嘅車主,DCPD、碰撞險同全險一齊冇咗,無論邊個撞邊個,碰撞損失一律唔賠,淨返綜合險或者指定風險可以保留。
另一部身份清楚、喺安省有保險嘅車撞你,而你無責,車損就唔行你嘅碰撞險,改行 DCPD 直接賠償。事件本身仍然係碰撞,只係由另一項保障埋單,而呢一項好多時冇墊底費。
綜合險唔判責任,續保時嘅影響亦唔同
責任只存在於碰撞。安省《責任判定規則》畫嘅係車同車點樣相遇,一場冰雹或者一隻鹿套唔落任何一幅圖,所以綜合險索償唔會喺你嘅保險紀錄留低一宗有責意外。單車撞電燈柱或者路緣就唔同,冇第二個人分責任,通常會判你有責。
不過綜合險都唔係用極都得。保險公司會睇索償次數,短時間內幾單細額綜合險,續保定價一樣可能受影響。損傷只係外觀、估價又同墊底費差唔多嘅時候,先將書面估價同墊底費擺埋一齊計清楚,再決定開唔開檔。
介乎兩者之間嘅個案,最後由定損員判
有啲情況兩邊都講得通。樹同水最常見:大風吹斷樹枝跌落泊緊嘅車,屬落物;樹枝早已橫喺黑麻麻嘅橫街,你揸車撞埋去,就可能當撞物處理。車停喺車房時水浸上嚟係水災損失;揸車衝入水浸嘅隧道,又可能有另一種分法。報案時一步一步講清楚發生咗乜,唔好自己先估係邊一項,事後再改口供反而更麻煩。
對修車嚟講,保障線唔會改變維修內容。估價單上嘅工序,碰撞險、綜合險定 DCPD 都係一樣;理賠編號話畀我哋知嘅,係開工前要同你確認邊一個墊底費,我哋會喺動工之前講明。
常見問題
我淨係買咗綜合險,俾人撞到有冇得賠?
你無責嗰部分通常有,經每份安省保單都有嘅 DCPD 賠,前提係對方車輛身份清楚、由安省持牌保險公司承保,而你冇簽 OPCF 49。判到你有責嗰部分要靠碰撞險,冇買就要自己畀。
架車自己起火,算碰撞險定綜合險?
泊住嘅車因為電線短路起火,屬綜合險。撞車之後先起火,一般當同一宗碰撞索償處理。同定損員講清楚邊樣先發生。
供緊車或者租緊車,係咪兩樣都一定要買?
差唔多一定要。租約同貸款合約通常要求合約期內保住碰撞險同綜合險,財務公司亦會列喺保單上。合約未完就剔走其中一樣,可能構成違約,先睇清楚合約。
點樣知自己張保單買咗邊幾項?
睇保單嘅保障摘要,每一項保障同對應嘅墊底費都列晒。放喺手套箱嗰張粉紅色責任保險卡唔會顯示呢啲資料。