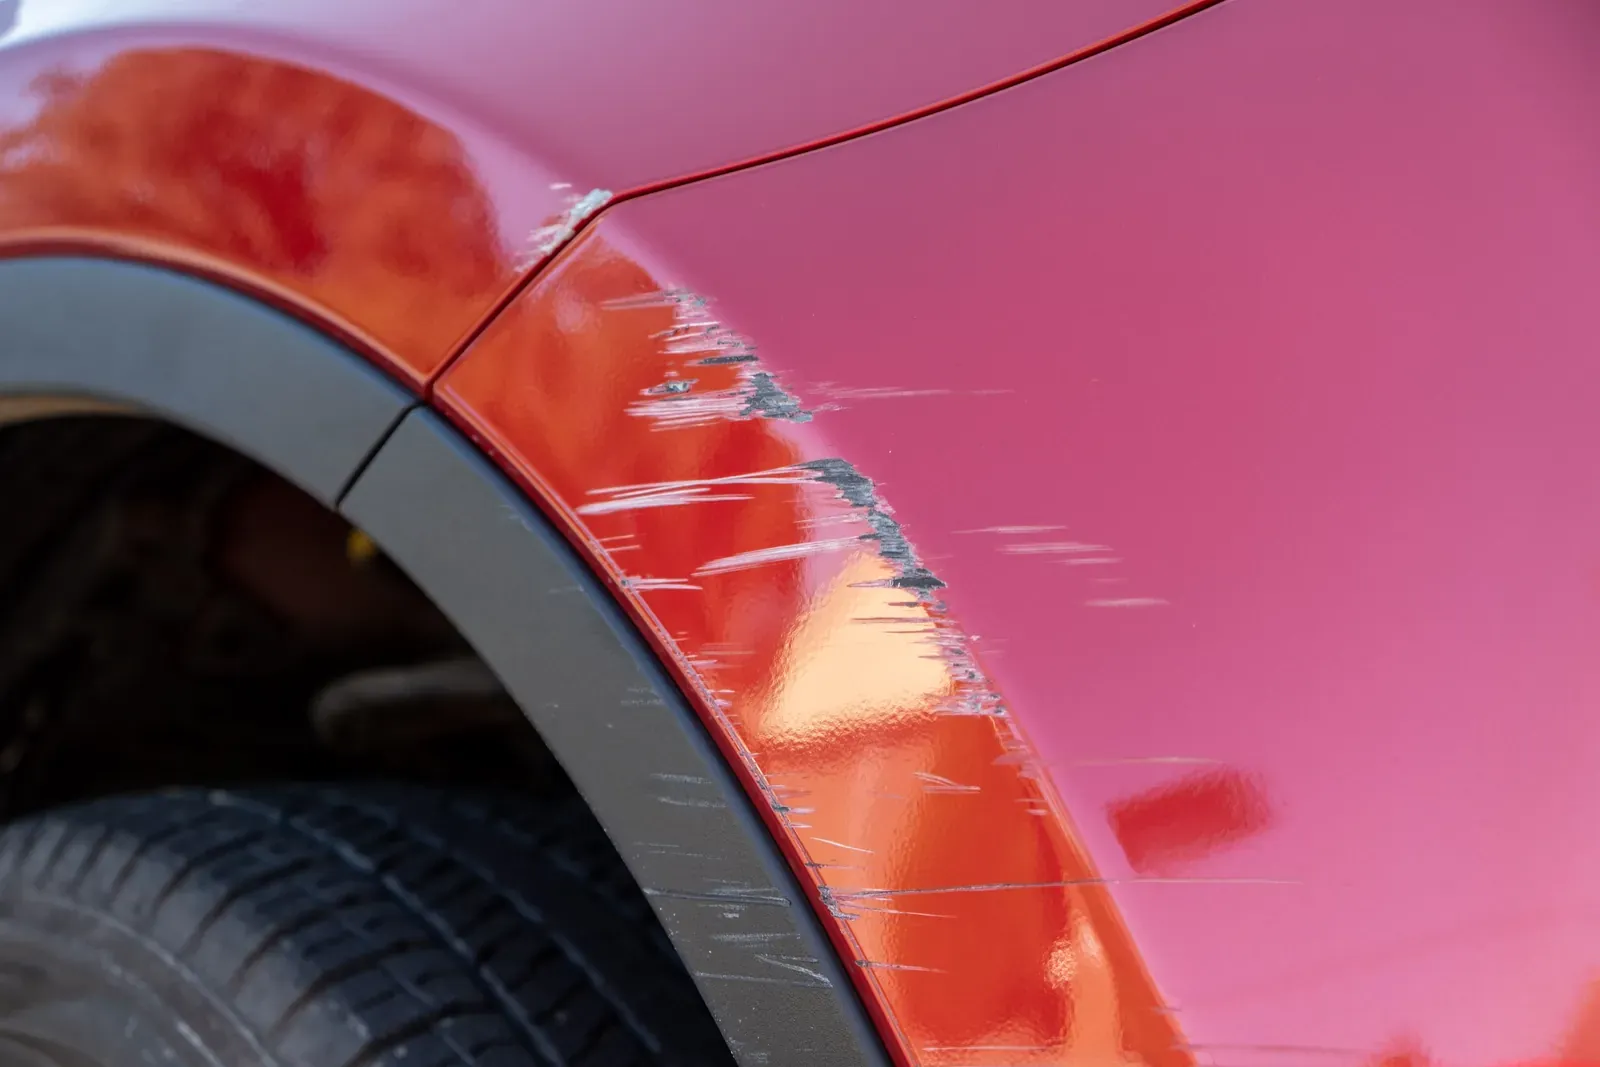
現金和解,即係將估價金額直接過咗畀你
你決定唔修,保險公司就按佢自己估價寫嘅維修金額,減去適用嘅墊底費,將錢畀你,然後結案。張支票嘅數字完全來自保險公司。呢點好重要:睇相寫出嚟嘅估價冇見過保險槓後面有乜,零件同工時亦可能低過舖頭拆檢後寫嘅數。
唔係每間公司每宗索償都肯賠現金,定損員可能要親眼睇過架車先答應。直接問清楚三樣:肯唔肯現金和解、用邊個數、可唔可以睇埋嗰份估價。你喺支票同真正修車之間猶豫,就攞一份舖頭對同一處損傷寫嘅估價,兩邊擺埋一齊先比較得到。
時間點都要諗。三月攞支票、諗住夏天賣車之前先修保險槓嘅車主,好多時發現舖頭拆檢後嘅數高過和解金額,因為保險公司嗰份估價冇計扣件、吸震泡棉同翼子板(fender)嘅鄰板噴漆。喺同一個禮拜內攞齊兩個數、未兌現支票之前比較,就唔會到時先嚇一跳。
供車或者租車,財務公司要簽名先拎得到錢
租賃公司或者貸款機構通常列喺保單上,被視為對架車有權益,車損賠款嘅支票可能寫埋你同佢哋兩個名。冇佢哋背書你兌現唔到,好多機構要見到車修好、或者筆錢直接畀舖頭,先肯簽。
租約到期仲有第二個問題:架車交還時要驗車,冇修嘅損傷會喺嗰陣向你收費,價錢多數冇得講。貸款合約亦常見要求車主保持車輛狀況良好。接受和解之前睇清楚合約,唔好事後先睇。
同一個凹位,保險公司唔會賠第二次
你為某塊板攞咗錢又冇修,嗰處損傷就成為架車歷史嘅一部分。下年冬天有人倒車撞正同一塊後側板,新索償嘅評估人員會將舊傷同新傷分開,淨係賠新嘅;第一次檔案入面嘅相片,令佢哋好易分辨。綜合險都一樣:車頂冰雹凹點攞咗現金,第二場冰雹打落同一個車頂,第一場留低嘅凹點唔會再賠。
續保或者轉保險公司時亦可能講到。有啲公司會問車上有冇舊傷,或者要睇過架車先加車損保障;已經攞過錢而未修嘅損傷,唔好喺呢個對話入面略過。
淨係外觀嘅損傷,先好考慮攞支票
保險槓角擦花、車門一條淺摺痕、舊車門檻下面刮花,呢啲唔修都唔影響安全。牽涉功能嘅損傷就另計:大燈或者尾燈外殼爆裂、保險槓入面嘅防撞樑摺咗、車轆或者懸掛零件整彎、雷達或者泊車感應器移位,又或者同氣囊有關嘅嘢,無論筆錢點用都應該修。
安省規定上路車輛嘅燈要正常運作,燈爛咗或者有零件鬆脫,除咗可能食牌,亦容易再出事。唔肯定損傷屬邊一類,拆檢估價可以喺你決定之前答到。
唔修嘅損傷,賣車嗰陣會追返你
無論修唔修,索償紀錄都存在。加拿大嘅車輛歷史報告普遍會顯示保險索償,將來買家見到有賠款紀錄、又見到損傷仲喺度,比起一份有文件嘅維修更難傾。安省私人賣車要提供二手車資料包(UVIP),買家要攞安全標準證書(Safety Standards Certificate)先上得牌;燈或者結構有明顯損傷,可能過唔到安全檢查。
另一種情況係攞咗支票之後改變主意。你仍然可以修,但係變成自己畀錢,拆檢發現嘅暗傷亦要自己負責,因為檔案已經結咗。兌現支票之前,用書面問定損員:如果日後修車發現暗傷,可唔可以重開索償。
常見問題
攞咗賠款唔修車,算唔算騙保?
保險公司主動提出現金和解、架車係你自己嘅、你又如實講明損傷,就唔算。同一處損傷再索償一次,或者講大咗損傷範圍,先會出問題。
無責事故都可以攞現金和解咩?
好多時可以。DCPD 由你自己嘅保險公司賠,佢一樣可以將錢畀你而唔係畀舖頭。無責個案好多時冇墊底費要扣。
架車俾人判咗全損,仲講唔講現金和解?
全損係另一套程序:保險公司按實際現金價值賠,然後收車,除非你安排以殘值保留架車。可以睇全損嗰幾頁了解你嘅選擇。
拎住筆錢去第二度平啲修,得唔得?
錢到咗你手就得,但係維修同損傷之間嘅差距都歸你。慳咗鄰板過渡噴漆或者校準嘅平價維修,賣車時一樣睇得出。