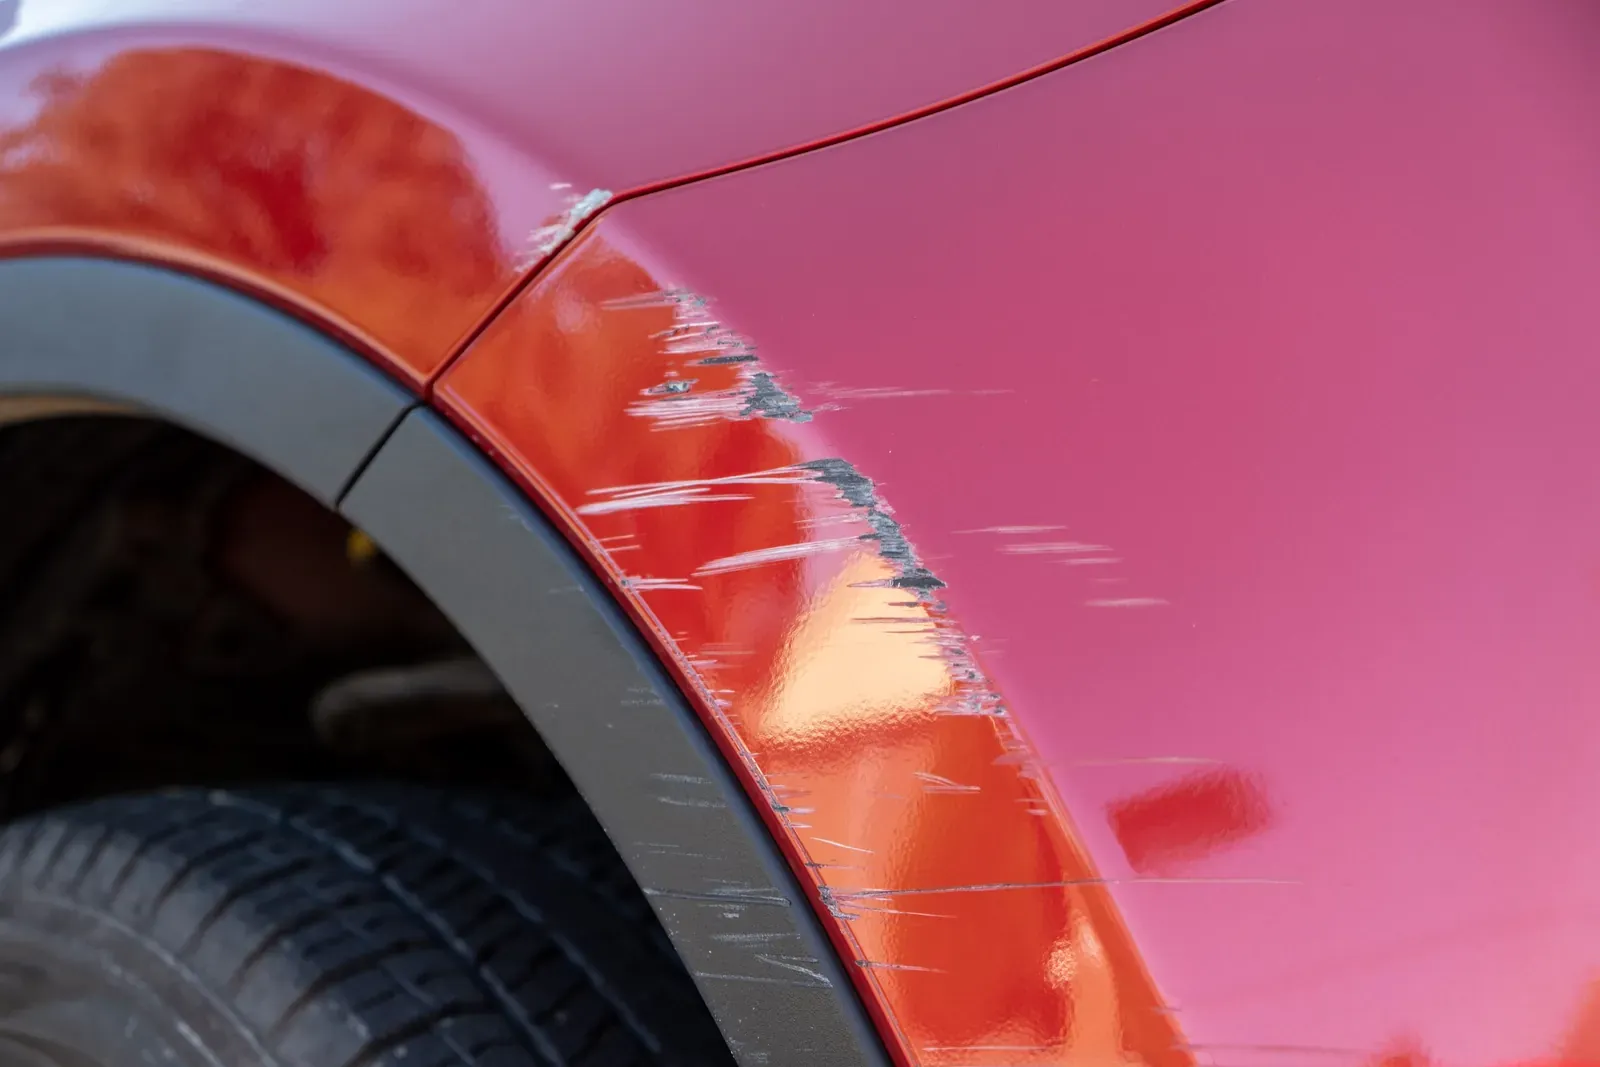
你覺得係小事,五分鐘之後未必仲係小事
小意外係事發頭五分鐘嘅判斷,背後其實有三種情況。喺 Don Mills 一帶商場停車場輕輕碰一下、交換咗資料:對方幾個星期後仍然可以向你份保單索償,喺路邊講好乜都冇用。對方當時話冇事,幾日後打畀佢間保險公司話條頸痛:咁就有咗人身傷害檔案,你間公司第一次聽到呢單事,係由對方嗰邊講出嚟。仲有睇落只係擦花、後面卻有泊車感應器嘅情況,一拆開就由外觀問題變成電子維修。三種情況下,冇出聲嗰位司機都會喺自己嘅事件上落後一步。
所以安省標準汽車保單(OAP 1,全省司機手上都係佢嘅某個版本)要求你盡快通知保險公司,寫明 7 日內,冇按損失金額或者涉及幾多部車劃界線。
報備同索償係兩回事,分清楚就唔使驚
話保險公司知發生咗乜事,係通知;要佢畀錢,先係索償。好多人將兩樣混為一談,驚就係由呢度嚟。你可以報備事件,講明打算自己畀錢修,就咁完。公司會記錄收到通知,冇估價提交,冇墊底費,維修係你同車身舖之間嘅事。
只係報備、冇賠款亦冇判責任嘅紀錄,一般唔會好似有責索償咁計保費;真正影響續保嘅係已賠款嘅有責索償。不過每間保險公司嘅評級規則先係最終答案,最好問你嘅保險經紀,佢間公司點樣記錄一單冇附索償嘅報備。唯一唔變嘅係:收埋嘅事件日後被揭出嚟,一定差過早報。經經紀買保險,通常第一個電話打畀經紀;直接向保險公司買嘅,就打理賠熱線,第一句講明係報備,唔係索償。
以下幾種情況,再細都要即日報
有啲情況冇得揀,最好事發當日就通知保險公司。冇第三方嘅單車擦碰,例如地庫柱、門口雪堆,係最多司機決定唔出聲嘅一種。保單照樣要求通知;實際上唔報嘅風險喺呢種情況最低,索唔索償完全由你決定。
- 涉及另一部車,就算輕輕掂到、交換咗資料:對方可能索償
- 有人提過受傷,或者任何一部車上有乘客
- 損失可能超過省定門檻:咁仲要去事故報告中心報案
- 對方走咗或者唔肯畀資料:屬於肇事逃逸,要先報警
- 撞到財物,例如圍欄、泊喺度嘅車、燈柱:物主可能搵上門
- 車係租賃或者供緊:貸款機構要求妥善維修,交車時理賠紀錄有影響
點樣報備而唔開理賠檔案
打畀保險公司或者經紀,講清楚發生咗乜、幾時、喺邊,再講明報備存檔、暫時唔索償,請對方確認檔案只係通知。記低同邊個傾、幾時傾。之後攞一份相片估價,有實數先決定索唔索償。
估價比預期高,或者拆開發現更大問題,你仍然可以開理賠,因為通知已經準時做咗,早報嘅好處就係保留晒所有選擇。事發當日影相,保留原檔唔好用截圖,手機會為每張相記低日期時間,咁先證明損傷屬於你報備嗰單事,唔係之後先撞。
常見問題
報咗備但冇索償,會唔會留低紀錄?
保險公司會記錄收到通知。續保時點樣處理,各公司唔同;無責或者冇賠款嘅紀錄,同有責索償嘅計法唔一樣。
同對方喺現場講好唔經保險,算唔算數?
唔算。任何一方都可以改變主意,對方嘅保險公司亦唔受口頭協議約束。你自己嗰邊照報,萬一對方反口都有保障。
自己撞地庫柱、得自己部車損,都要報?
保單係咁要求。實際風險低,修唔修、索唔索償由你決定,但報備唔使錢,損傷變大時仍然可以開理賠。