一辆车撞上不会动的东西,责任没有别人可以分
单车撞上固定物体,会被当作您自己的事故处理。没有第二位司机可以让《责任判定规则》去比较,保险公司把这次损失记在您的保单上,从碰撞险(或全险)里赔,先扣免赔额。Sheppard 路边的路灯杆、商场地下车库通道尽头的水泥矮柱、404 匝道上的钢护栏,结果都一样。
这个「有责」只是理赔的归类方式,保险公司并没有在评价您的驾驶水平。不过它确实有分量,有责碰撞属于续保时可能影响保费的那类理赔。小剐蹭要不要报保险,先把估价单和保险经纪的意见摆在面前再决定。
没买碰撞险,或者签了 OPCF 49,单车事故的维修费就全落在自己身上。责任险只赔别人的财产,这正是下面要讲的。
黑冰、雪泥、急弯,都不会改变责任判定
在保险上,天气不能当理由。在结冰的 Don Valley 桥面上滑向护栏,下坡刹不住撞上电线杆,车轮卡进铲雪堆把保险杠带到路缘上,都按碰撞险理赔,通常判有责。装了雪地胎、开得再小心、记录再干净,也不会改变。责任规则本来就不考虑路况,只看车辆做了什么。
能改变答案的是另一辆车。如果有司机突然切进您的车道,您为了躲它撞上护栏、两车没有接触,要把经过如实告诉保险公司,记下了车牌就一并提供。责任会不会转移,取决于能否确认那位司机,以及证人或行车记录仪拍到了什么。什么都没有的话,这类理赔几乎总是按单车事故处理。
动物是另一条分界线。车真的撞到鹿,属于综合险,没有责任;为了躲鹿撞上护栏,车没碰到动物,就算碰撞险。听起来不太合理,但保障就是这样划分的。
- 电线杆、护栏、路缘、矮柱、车库立柱、冻硬的雪堆:碰撞险,通常有责。
- 车身确实撞上了鹿、郊狼或其他动物:综合险,不判责任。
- 为躲动物而撞上固定物体:碰撞险,通常有责。
- 被一辆能确认身份的车逼出车道:告诉定损员,责任可能判给对方。
杆子有主人,主人可能会寄账单来
撞坏公共设施或公用事业的设备,可能会引来一笔和您的车无关的索赔。路灯杆、护栏、电线杆的业主都可以向司机收取修复费用。在多伦多,DVP 或 Gardiner 上的护栏可能归市政府,电线杆归公用事业公司,401 和 404 上的则属省公路财产。私人财产也算,广场业主可以为被您撞倒的矮柱开发票。
这张账单属于您的责任险,也就是您损坏他人财产时赔付的那部分保障。不要自己付,也不要置之不理。把信转给处理您车损的定损员,注明对应的理赔编号,由保险公司答复业主。这类信常在车修好几周后才寄到,那时很容易忘了两件事是连着的。
报告时也要把对方财产的损失算进去。一段撞瘪的护栏加上车头,本身就常常超过省定门槛,所以无人受伤时尽快去最近的事故报告中心,一般在 24 小时内。有人受伤就不同:在原地拨打 911,等警察来。杆子倒了、电线落在路上,留在车里,远离电线,拨打 911。
电线杆把车头撞成 V 形,护栏会把整个侧面刮一遍
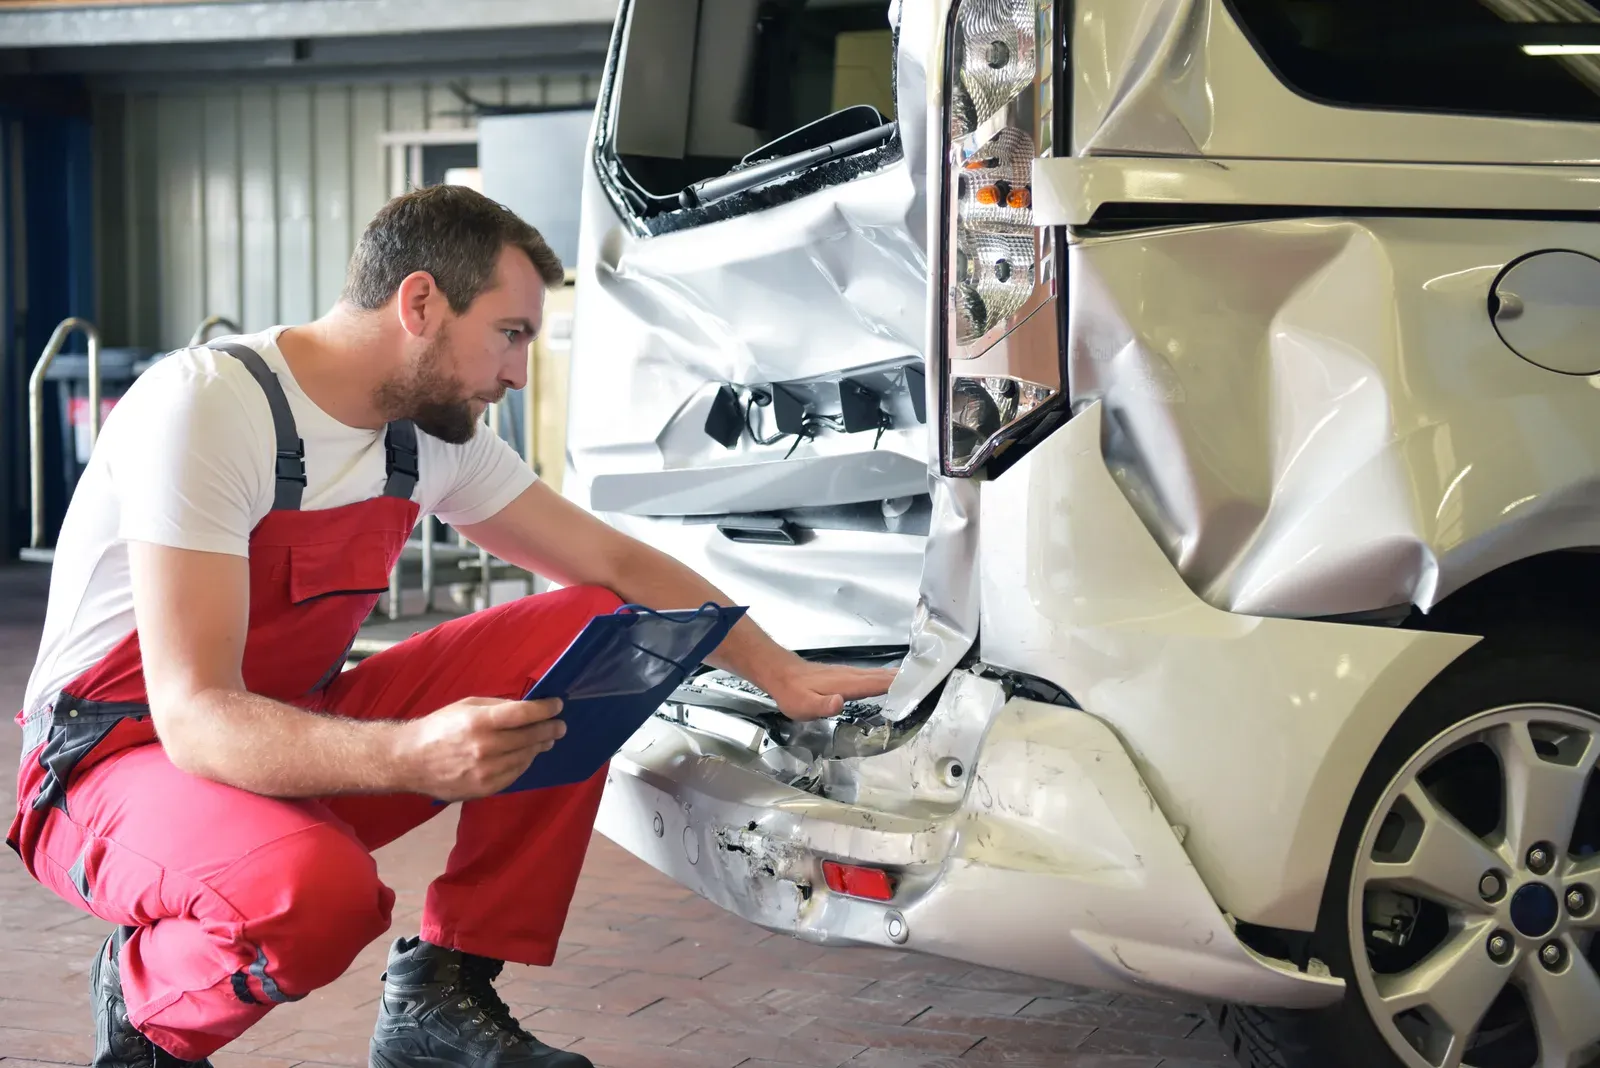
电线杆把全部冲击集中在很窄的一条上,所以这类车看起来总比车速严重。保险杠皮包着杆子折进去,后面的防撞梁弯成 V 形,力量直接进入一根纵梁或水箱框架,而不是分散到整个车头。护栏正好相反,它沿着侧面拖过去,翼子板、两扇车门和后翼子板一起被刮,先碰到的那个角常常还会弄弯轮毂和悬挂摆臂。
这两种车都不能站在路边看一眼就下结论。我们会把撞过固定物的车放上车架校正台,量一下纵梁和副车架有没有移位,检查前方的传感器和摄像头是否需要校准,再看轮毂和转向,然后才调漆。估价按测量结果来写;走保险的话,这些数据会附在估价单上一起交给定损员。
常见问题
铲雪车在我家门口留下一道冻硬的雪堆,我撞上去也算我的责任吗?
在保险上它是单车碰撞,通常判有责。雪堆的位置再让人恼火,也和其他被撞到的固定物体一样处理。
撞倒了一根路灯杆,没人受伤,需要报告吗?
要。倒下的杆子本身就是危险,挡路或者电线落地就拨打 911,否则向警方或事故报告中心报告。也要告诉保险公司,因为杆子的业主很可能会寄账单来。
市政府寄来护栏维修账单,我自己付掉能不留记录吗?
先和保险公司谈。这笔财产索赔通常和同一次事故的车损理赔并列处理,私下付清并不会把这次事故从您的保险记录里抹掉。